loading site..
CALGARY VOUS APPELLE !

Conférence nationale sur le crédit hypothécaire du Canada à Calgary


Le secteur hypothécaire se réunira à Calgary du 17 au 19 octobre.

Ne manquez pas votre chance de participer à la Conférence nationale sur le crédit hypothécaire du Canada.


INSCRIVEZ-VOUS MAINTENANT!

RESSOURCES POUR LES ACHETEURS

Pour commencer

L’achat d’une habitation est l’une des plus grandes décisions financières d’une vie, et la compréhension de chaque étape du processus hypothécaire est essentielle pour vous assurer que la transaction soit à votre avantage.

Tous les acheteurs n’en sont pas à la même étape de leur vie. Les besoins en financement diffèrent d’une personne à l’autre, ce qui explique la gamme de produits offerts. La meilleure façon de s’y retrouver, c’est de s’adresser à un professionnel hypothécaire.

Par-dessus tout, vous devez être à l’aise avec votre choix hypothécaire.

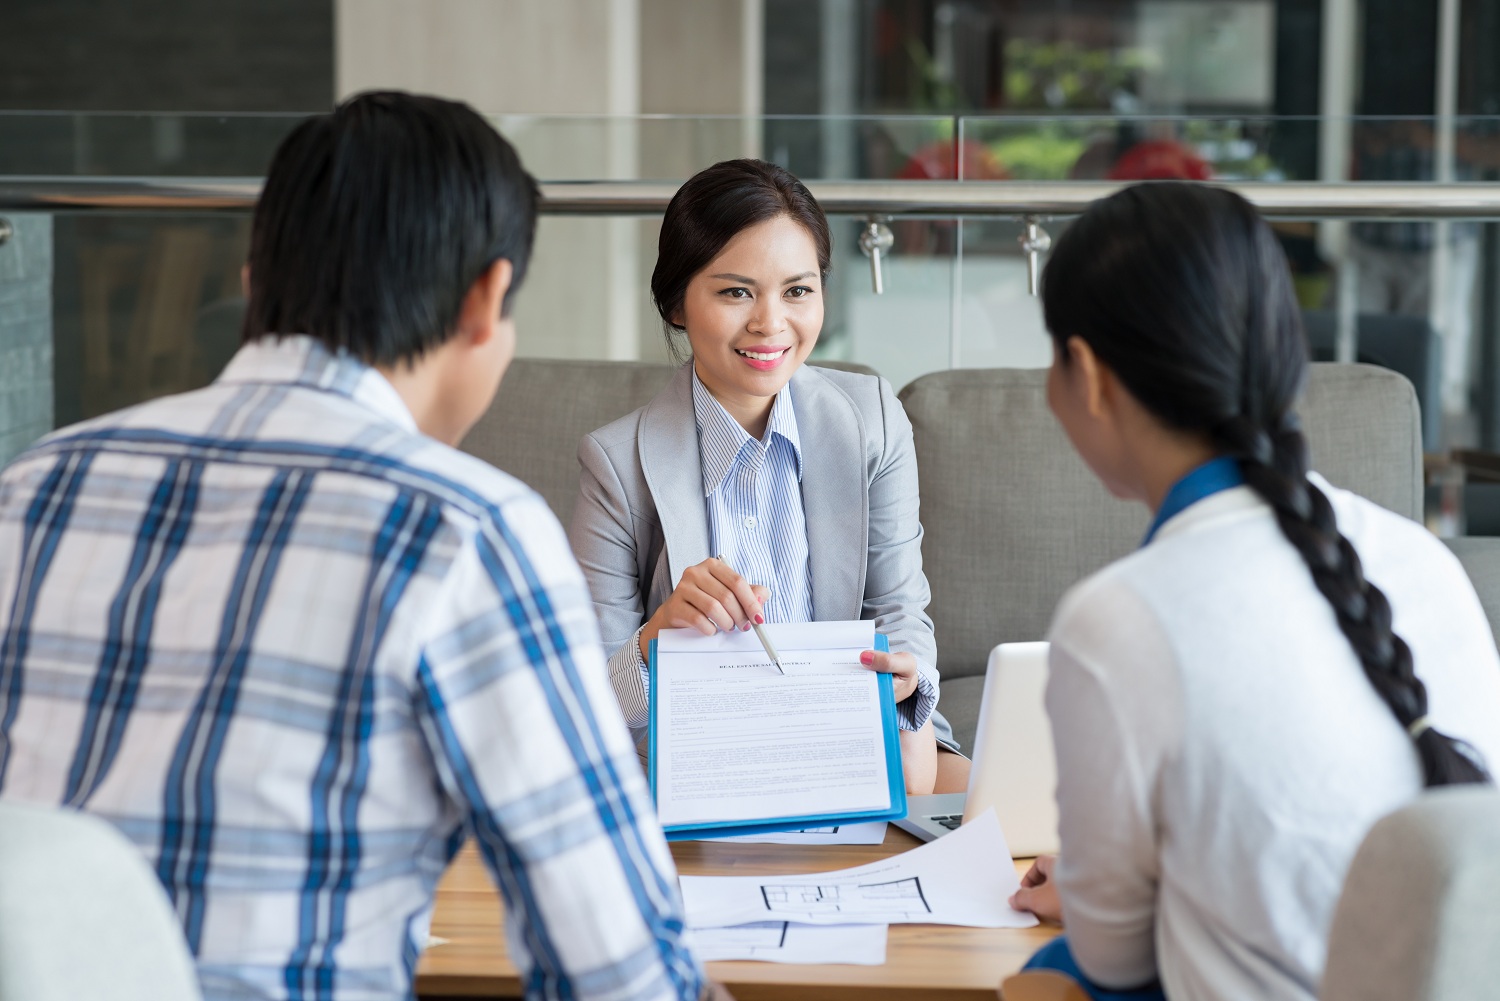
Acheteurs examinant des renseignements hypothécaires avec un professionnel

COMMENCEZ PAR LES BASES

Préparez-vous avant de magasiner

Rien ne remplace la préparation. Informez-vous et réunissez les faits dont vous avez besoin pour choisir le bon prêt hypothécaire et acheter votre habitation avec plus de confiance.

AVANT DE COMMENCER

Questions clés à poser

Lorsque vous communiquez avec un professionnel hypothécaire pour vous aider à faire votre achat, posez les bonnes questions afin de vous assurer que vous traitez avec le bon professionnel et qu’il est transparent au sujet de son entreprise et de ses transactions.

01

Quel rôle jouez-vous pour m’aider à acheter une habitation?

02

Quels produits offrez-vous?

03

Pourquoi recommandez-vous ce prêt hypothécaire plutôt qu’un autre?

04

Quelle est la relation entre vous et le prêteur?

05

Comment êtes-vous rémunéré?

06

Depuis combien de temps êtes-vous dans le métier?

07

Puis-je voir des références?

08

Combien faudra-t-il de temps pour traiter ma demande?

09

Quels documents dois-je fournir?

VOTRE PROFIL FINANCIER

Cote de crédit

Un dossier de crédit est un sommaire de vos antécédents d’emprunt, qui montre comment vous vous acquittez de vos obligations financières. Il est résumé dans une cote de crédit indiquant à quel point vous paraissez solvable.

Lorsqu’on achète une habitation, il est très important d’avoir de bons antécédents de crédit et une bonne cote de crédit. Celle-ci peut vous aider à emprunter l’argent dont vous avez besoin pour acheter votre habitation et peut influer sur le taux d’intérêt qui vous est offert.

Au Canada, les deux principales agences d’évaluation du crédit sont Equifax et TransUnion. Leurs ressources peuvent vous aider à mieux comprendre votre dossier et votre cote de crédit et à savoir comment les améliorer, au besoin.

CONNAISSEZ VOTRE BUDGET

Pré-Approbation / Pré-qualification

Il importe d’obtenir une préapprobation ou une préqualification de l’emprunteur pour indiquer la somme que vous pouvez emprunter. Vous saurez ainsi quelles sont les propriétés à votre portée.

Préapprobation

La préapprobation garantit habituellement un taux pour une période de 90 jours.

Préqualification

Une préqualification permet d’estimer la somme que vous pouvez emprunter, mais ne fournit habituellement pas de garantie de taux.

Qu’est-ce qu’un garant?

Le garant est un tiers qui signe les documents hypothécaires avec vous, mais qui n’a aucun intérêt personnel dans la propriété.

COMPRENDRE VOTRE PRÊT HYPOTHÉCAIRE

Éléments d’un prêt hypothécaire

Peu de gens peuvent trouver l’argent nécessaire pour payer le coût d’une maison. La plupart ont besoin d’un prêt pour financer leur achat. Le prêteur exigera la propriété comme garantie pour que l’emprunteur obtienne le prêt.

01

Mise de fonds

Le montant de votre prêt hypothécaire correspond au prix d’achat de l’habitation moins la mise de fonds que vous fournissez.

02

Principal et intérêts

Les versements hypothécaires comportent deux montants : l’un rembourse une partie du principal et l’autre paie les intérêts.

03

Empruntez moins, payez moins d’intérêts

Plus votre mise de fonds sera élevée, moins d’argent vous aurez à emprunter et moins d’intérêts vous aurez à payer pendant la durée du prêt hypothécaire.

04

Mise de fonds de 20 % ou plus

Si votre mise de fonds représente 20 % ou plus du prix d’achat, vous aurez un prêt hypothécaire conventionnel.

05

Mise de fonds inférieure à 20 %

Si votre mise de fonds est inférieure à 20 % du prix d’achat, vous aurez un prêt à ratio élevé qui doit être assuré afin de protéger le prêteur.

06

Assurance-prêt hypothécaire

L’assurance-prêt hypothécaire protège le prêteur contre un défaut de paiement de l’emprunteur.

Use for Footer Code
MPC AI Chat