loading site..
CALGARY VOUS APPELLE !

Conférence nationale sur le crédit hypothécaire du Canada à Calgary


Le secteur hypothécaire se réunira à Calgary du 17 au 19 octobre.

Ne manquez pas votre chance de participer à la Conférence nationale sur le crédit hypothécaire du Canada.


INSCRIVEZ-VOUS MAINTENANT!

RESSOURCES POUR LES ACHETEURS

Types de prêt hypothécaire

Les prêts hypothécaires peuvent être structurés de différentes façons selon le niveau de souplesse, la stabilité des versements et l’accès à la valeur nette de votre habitation dont vous avez besoin.

Comprendre les différences entre les prêts ouverts, fermés, convertibles, hybrides et inversés peut vous aider à déterminer les options qui conviennent le mieux à votre situation financière et à vos projets.

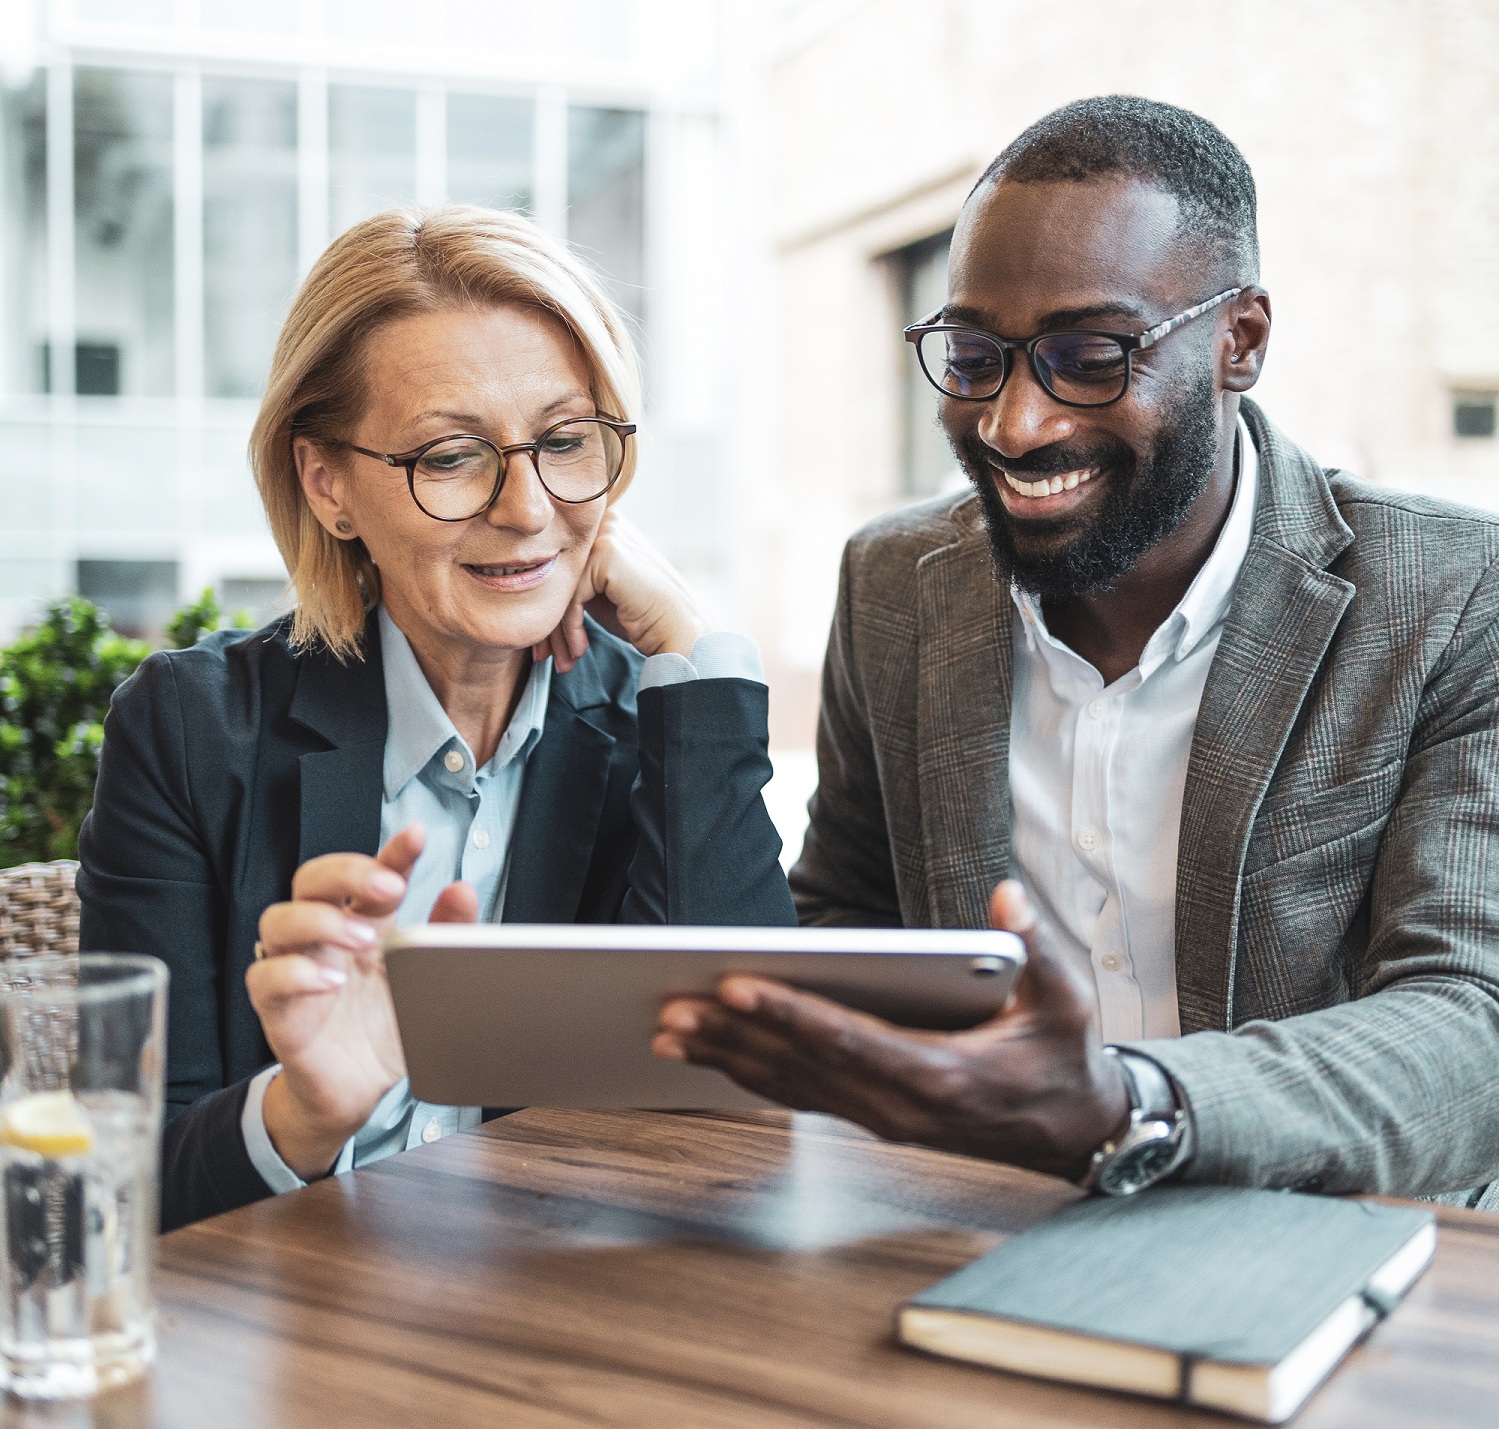
Acheteurs examinant leurs options hypothécaires avec un courtier

CHOISISSEZ LA BONNE STRUCTURE

Souplesse, coût et options de remboursement

Certains prêts hypothécaires offrent une plus grande souplesse pour effectuer des versements supplémentaires ou rembourser le prêt plus tôt, tandis que d’autres offrent de meilleurs taux en échange de certaines restrictions.

Un professionnel hypothécaire peut vous aider à comparer les caractéristiques, les restrictions et les coûts associés à chaque option.

PRINCIPALES OPTIONS HYPOTHÉCAIRES

Prêts hypothécaires ouverts et fermés

La principale différence entre un prêt hypothécaire ouvert et un prêt fermé est la souplesse dont vous disposez pour rembourser votre prêt avant la fin du terme.

SOUPLESSE MAXIMALE

Prêt hypothécaire ouvert

Pour pouvoir faire de plus gros versements ou rembourser votre prêt en entier sans pénalité, il vous faut un prêt hypothécaire ouvert, aussi appelé prêt hypothécaire à échéance libre ou prêt remboursable par anticipation.

Un prêt ouvert offre toute la flexibilité souhaitée.

À retenir

L’emprunteur doit être prêt à suivre une certaine fluctuation des taux d’intérêt, en échange du droit de rembourser son prêt avant l’échéance.

MEILLEUR TAUX, PLUS DE RESTRICTIONS

Prêt hypothécaire fermé

Le prêt hypothécaire fermé, aussi qualifié de prêt à échéance fixe, vous engage pour une durée déterminée, à un taux d’intérêt déterminé.

Dans la plupart des cas, l’acheteur qui souhaite rembourser son prêt en totalité avant la fin de l’échéance fermée devra payer une pénalité.

Dans le cas d’un prêt fermé, l’emprunteur peut choisir un taux fixe ou variable selon ses besoins ou ses préférences.

Les prêts hypothécaires fermés permettent souvent des versements supplémentaires.

La plupart des prêteurs permettront aux emprunteurs qui ont des prêts fermés de faire sans pénalité, une fois par année, un paiement forfaitaire jusqu’à concurrence de 10, 15 ou 20 % du montant d’emprunt initial. De nombreux prêteurs permettent également d’augmenter le paiement hypothécaire de 10, 15 ou 20 %.

STRUCTURES PLUS SOUPLES

Prêts hypothécaires convertibles et hybrides

Ces structures permettent de modifier ou de combiner certaines caractéristiques du prêt hypothécaire au fil de l’évolution de vos besoins.

ADAPTEZ VOTRE PRÊT À VOS BESOINS

Prêt hypothécaire convertible

Dans un prêt hypothécaire convertible, le prêteur et l’emprunteur s’entendent au début du terme pour permettre à l’emprunteur de changer la nature du prêt en cours de route.

C’est le prêt à choisir si vous souhaitez commencer avec un prêt ouvert avant de le convertir en prêt fermé.

La plupart des prêteurs peuvent aussi convertir en prêt hypothécaire à taux fixe un prêt initialement négocié à taux variable si tel est le souhait de l’emprunteur.

COMBINEZ PLUSIEURS PRODUITS

Prêt hypothécaire hybride

Un prêt hypothécaire est qualifié d’hybride lorsque l’inscription d’hypothèque mentionne plus d’un type de prêt.

L’inscription peut comprendre une partie à taux fixe, une partie à taux variable, une partie marge de crédit ou n’importe quelle combinaison de ces mêmes éléments.

Chaque prêteur aura son propre nom pour ce type de prêt hypothécaire, ce qui lui permettra d’inscrire de 2 à 100 produits différents.

À qui s’adresse un prêt hypothécaire hybride?

Ce produit est souvent suggéré à l’emprunteur averti qui l’utilisera dans le cadre de son plan financier global.

ACCÉDEZ À LA VALEUR NETTE DE VOTRE HABITATION

Prêt hypothécaire inversé

Ce type de prêt permet aux propriétaires de 55 ans et plus de convertir la valeur nette de leur habitation en un paiement forfaitaire ou un paiement mensuel comptant, généralement utilisé pour payer ses frais de subsistance.

La valeur nette est prélevée par le prêteur et remise par tranches à l’emprunteur.

Le solde est dû lorsque le propriétaire décède ou ne souhaite plus occuper la propriété comme résidence principale.

Ce solde est réglé à même le produit de la vente de la propriété ou par le propriétaire lui-même, sinon par ses héritiers.

Use for Footer Code
MPC AI Chat